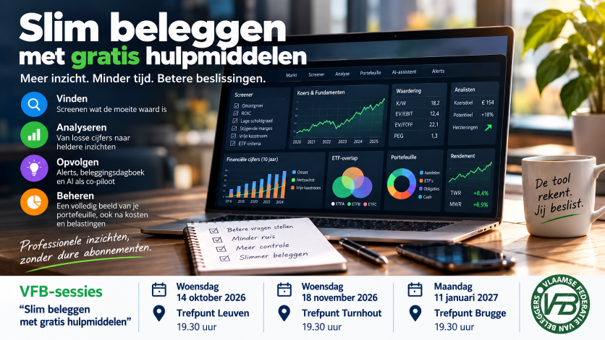
VFB-vrijwilligers Mark Van Pamel en Jo Onraet leggen tijdens hun presentatie over “Slim beleggen met gratis hulpmiddelen” de kunst uit om te vinden wat relevant is, verbanden te leggen, de juiste vragen te stellen en emotie zoveel mogelijk uit beslissingen te halen. “Precies daarbij kunnen digitale hulpmiddelen een groot verschil maken.”
De informatiekloof tussen particuliere en professionele beleggers is de voorbije jaren spectaculair kleiner geworden. Financiële cijfers, koershistorieken, analistenverwachtingen, jaarverslagen, conference calls en gespecialiseerde databanken zijn vandaag veel gemakkelijker toegankelijk dan vroeger. Daarbovenop komen steeds krachtigere analysetools en artificiële intelligentie.
Dat betekent niet dat particuliere beleggers plots over dezelfde middelen beschikken als grote financiële instellingen. Wel kunnen ze vandaag analyses uitvoeren waarvoor enkele jaren geleden nog dure databanken of gespecialiseerde software nodig waren. De uitdaging is daardoor veranderd.
Er is niet langer een tekort aan informatie, maar eerder een overvloed. De kunst bestaat erin snel te vinden wat relevant is, verbanden te leggen, de juiste vragen te stellen en emotie zoveel mogelijk uit beslissingen te halen. Precies daarbij kunnen digitale hulpmiddelen een groot verschil maken.
"Er komt een punt waarop de digitale gereedschapskist van de belegger veel breder wordt dan het brokerplatform alleen."
Voor de meeste beleggers begint alles bij de broker. Daar staat de effectenrekening, daar worden koersen gevolgd en daar worden uiteindelijk ook de transacties uitgevoerd. De betere brokers bieden tegenwoordig bovendien grafieken, screeners, nieuws en fundamentele informatie aan. Voor heel wat basisvragen volstaat dat.
Toch vertrekken brokers meestal vanuit dezelfde logica: wat bezit je en wat wil je kopen of verkopen? Gespecialiseerde hulpmiddelen vertrekken vaker vanuit de analyse zelf. Welke ondernemingen verdienen mijn aandacht? Hoe evolueerden omzet, marges, vrije kasstroom en schuldgraad over tien jaar? Is een aandeel werkelijk goedkoper geworden of is ook de kwaliteit van het bedrijf achteruitgegaan? Hoe verhoudt een onderneming zich tot haar concurrenten? Welke groei zit vandaag al in de beurskoers verrekend?
Bij ETF’s zijn de vragen opnieuw anders. Hoeveel overlap zit er tussen verschillende fondsen? In welke bedrijven, sectoren en landen ben ik uiteindelijk werkelijk belegd? En op portefeuilleniveau komen daar nog andere vragen bij: waar kwam mijn rendement vandaan, welk risico nam ik daarvoor en wat bleef er na kosten en belastingen netto over?
Dat is het punt waarop de digitale gereedschapskist van de belegger veel breder wordt dan het brokerplatform alleen.
Wereldwijd noteren tienduizenden aandelen en duizenden ETF’s. Niemand kan die allemaal handmatig onderzoeken. Een goed hulpmiddel moet daarom eerst helpen om te selecteren. Met screeners kun je het universum terugbrengen tot ondernemingen die aan zelfgekozen criteria voldoen. Dat kan gaan van omzetgroei, winstmarges en schuldenlast tot vrije kasstroom, rendement op kapitaal, dividendgroei of waardering.
Een screener geeft uiteraard geen koopadvies. Hij helpt vooral om efficiënter te werken: in plaats van willekeurig bedrijven te onderzoeken, begin je bij ondernemingen die passen binnen je eigen aanpak.
Daarna wordt historische diepte belangrijk. Eén omzet- of winstcijfer vertelt weinig; een reeks van vijf of tien jaar vertelt een verhaal. Een goede analysetool maakt daarom zichtbaar hoe omzet, marges, cashflow, schuld, rendement op kapitaal en het aantal uitstaande aandelen doorheen de tijd evolueren. Zo zie je sneller of groei structureel is, of ze ook in vrije kasstroom wordt omgezet, of er steeds meer kapitaal nodig is en of bestaande aandeelhouders worden verwaterd.
Visualisatie speelt daarbij een grote rol. Tien jaar cijfers in een tabel lezen is één ding; dezelfde ontwikkeling in een grafiek zien maakt trends en breuken vaak onmiddellijk duidelijk. Voor een langetermijnbelegger is zo’n historische context doorgaans veel waardevoller dan een realtime koers die enkele seconden sneller wordt bijgewerkt.
Ook technische analyse kan daarbij een plaats krijgen. Koerspatronen, volume, relatieve sterkte en trendontwikkeling vertellen iets anders dan de jaarrekening. Niet iedere belegger zal daar evenveel belang aan hechten, maar goede hulpmiddelen laten toe verschillende invalshoeken te combineren.
Een goed bedrijf is niet automatisch een goede belegging. Zelfs de sterkste onderneming kan tegen een te hoge prijs worden gekocht. Omgekeerd is een lage waardering niet noodzakelijk een koopkans: misschien is het bedrijf goedkoper geworden omdat de vooruitzichten structureel verslechteren.
"Een goed bedrijf is niet automatisch een goede belegging. Zelfs de sterkste onderneming kan tegen een te hoge prijs worden gekocht. "
Daarom hoort waardering nooit los te staan van de fundamentele kwaliteit van een onderneming. Een actuele koers-winstverhouding krijgt pas écht betekenis wanneer je ze afweegt tegenover de kapitaalefficiëntie (ROIC), de historische waardering, de groei en de prestaties van vergelijkbare ondernemingen. Ook maatstaven zoals EV/EBIT of de PEG-ratio krijgen pas betekenis wanneer je nagaat of de verwachte groei duurzaam is en zich uiteindelijk ook vertaalt in winst en vrije kasstroom.
Nog interessanter worden hulpmiddelen die verder gaan dan het tonen van een ratio en ook scenario’s kunnen doorrekenen. In plaats van zelf één exacte toekomstige waarde te voorspellen, kun je bijvoorbeeld onderzoeken welke groei of winstgevendheid vandaag al in de beurskoers lijkt te zitten. Zo verschuift de vraag van “wat is het aandeel waard?” naar “welke verwachtingen betaal ik vandaag eigenlijk al?”
Vergelijken met concurrenten maakt die analyse nog sterker. Een winstmarge van 15 procent kan uitstekend lijken, totdat blijkt dat vergelijkbare bedrijven 25 procent halen. Een omzetgroei van 8 procent klinkt aantrekkelijk, behalve wanneer de hele sector veel sneller groeit. Door meerdere bedrijven over verschillende jaren naast elkaar te leggen, wordt sneller zichtbaar wie structureel beter presteert en welke onderneming vooral dankzij een aantrekkelijk verhaal duur wordt gewaardeerd.
Ook verwachtingen spelen daarbij een rol. Historische cijfers vertellen wat is gebeurd, maar de beurs kijkt vooruit. Daarom kan het nuttig zijn om niet alleen consensusverwachtingen te volgen, maar vooral te kijken naar de richting waarin die verwachtingen bewegen. Worden omzet- en winstprognoses stelselmatig verhoogd of juist verlaagd? Ook dat vertelt vaak meer dan een los koersdoel.
ETF’s lijken eenvoudig, maar hun analyse vraagt andere hulpmiddelen dan die van individuele aandelen. Daar kijk je minder naar omzetgroei of winstmarges en meer naar de gevolgde index, kosten, liquiditeit, replicatiemethode, spreiding, domiciliëring en de manier waarop dividenden worden verwerkt.
Vooral de onderliggende samenstelling is belangrijk. Wie verschillende ETF’s bezit, denkt misschien automatisch goed gespreid te zijn, terwijl dezelfde grote ondernemingen telkens opnieuw in de portefeuille terugkomen. Een overlapanalyse kan dat zichtbaar maken.
Nog krachtiger is een zogenaamde look-through-analyse. Daarbij kijk je door de ETF heen naar de onderliggende posities en bereken je hoeveel van je totale vermogen uiteindelijk in één bedrijf, sector of regio zit. Een portefeuille met verschillende ETF’s en losse aandelen kan daardoor veel geconcentreerder blijken dan op het eerste gezicht lijkt.
Dat soort inzichten krijg je zelden wanneer je alleen naar de afzonderlijke producten kijkt. De echte meerwaarde ontstaat wanneer een hulpmiddel de volledige portefeuille als één geheel analyseert.
"Een belegging selecteren en kopen is maar één moment in een veel langer proces."
Een belegging selecteren en kopen is maar één moment in een veel langer proces. Daarna moet de oorspronkelijke redenering worden opgevolgd.
Alerts kunnen daarbij veel verder gaan dan een melding wanneer een koersniveau wordt bereikt. Interessanter zijn waarschuwingen bij nieuwe kwartaalcijfers, veranderende vooruitzichten, dividendwijzigingen, opvallende volumebewegingen of belangrijke gebeurtenissen op de financiële kalender. De belegger hoeft dan niet voortdurend zelf op zoek te gaan naar veranderingen, maar bepaalt vooraf welke informatie belangrijk genoeg is om zijn aandacht te verdienen.
Ook notities verdienen meer aandacht dan ze doorgaans krijgen. Wie bij aankoop vastlegt waarom hij een aandeel koopt, welke risico’s hij ziet en welke ontwikkelingen de oorspronkelijke beleggingsthese zouden ondermijnen, creëert een waardevol referentiepunt voor later. Zo’n beleggingsdagboek helpt om beslissingen achteraf niet onbewust te herschrijven en kan bescherming bieden tegen emotionele reacties bij sterke koersschommelingen.
Sommige hulpmiddelen laten bovendien toe strategieën op historische gegevens te testen. Dat kan interessant zijn om na te gaan hoe bepaalde selectieregels, periodiek beleggen of herbalanceren in verschillende marktperiodes zouden hebben gewerkt. Maar ook hier blijft gezond wantrouwen nodig: een strategie die perfect op het verleden is afgestemd, hoeft in de toekomst helemaal niet even goed te presteren.
Veel brokers tonen hoeveel een portefeuille vandaag waard is en hoeveel winst of verlies er op een positie staat. Maar echt portefeuillebeheer gaat verder.
Wie via verschillende banken of brokers belegt, wil eerst een geconsolideerd beeld krijgen. Pas wanneer alle rekeningen samen worden bekeken, wordt duidelijk hoeveel werkelijk in één aandeel, sector, regio of valuta is belegd.
Ook rendement verdient een diepere analyse. Een goed hulpmiddel maakt onderscheid tussen het rendement van de portefeuille zelf en het rendement dat de belegger daadwerkelijk behaalde, rekening houdend met het moment waarop geld werd gestort of opgenomen. Daarnaast is het interessant om te begrijpen waar het rendement vandaan kwam. Welke posities droegen het meest bij? Hoeveel kwam uit dividenden? Welke invloed hadden valuta? En hoe deed de portefeuille het tegenover een relevante benchmark?
Rendement zonder risico vertelt bovendien maar de helft van het verhaal. Concentratie, volatiliteit, correlaties en drawdowns helpen om te beoordelen hoeveel risico nodig was om dat resultaat te behalen. Stresstesten kunnen daar nog een dimensie aan toevoegen: hoe zou de portefeuille reageren wanneer aandelen fors dalen, technologie sterker corrigeert dan de markt of een belangrijke munt sterk verzwakt?
Daarna komt optimalisatie. Portefeuilles verschuiven vanzelf wanneer sommige beleggingen sterker stijgen dan andere. Een goed hulpmiddel kan helpen berekenen hoe je opnieuw naar de gewenste verdeling terugkeert, eventueel door nieuw geld gericht toe te wijzen in plaats van bestaande posities meteen te verkopen. Zo worden rendement, risico, transactiekosten en fiscaliteit één geheel.
Artificiële intelligentie – of moeten we “super intelligence zeggen? – zorgt voor een extra dimensie die vroeger extreem tijdrovend was.
Een jaarverslag van honderden pagina’s kan snel worden samengevat, maar nog interessanter is dat twee rapporten met elkaar kunnen worden vergeleken. Wat veranderde in de communicatie van het management? Welke risico’s worden plots vaker genoemd? Welke doelstellingen werden enkele jaren geleden uitgesproken en welke daarvan werden effectief gerealiseerd?
Nieuwe kwartaalinformatie kan worden vergeleken met de oorspronkelijke beleggingsthese om te zien welke argumenten sterker zijn geworden, welke verzwakt zijn en welke misschien helemaal niet meer gelden.
AI vervangt daarmee de analyse niet. Het kan wel fungeren als een onderzoeksassistent met een uitzonderlijk goed geheugen en een grote capaciteit om informatie te (her)structureren.
Dat klinkt allemaal mooi, maar heb je daarvoor dure abonnementen of complexe professionele software nodig? Verrassend vaak niet. Voor heel wat stappen in het beleggingsproces bestaan vandaag uitstekende gratis hulpmiddelen. De kunst bestaat vooral uit te weten welk hulpmiddel waarvoor geschikt is en hoe je verschillende oplossingen slim met elkaar combineert.
"Voor heel wat stappen in het beleggingsproces bestaan vandaag uitstekende gratis hulpmiddelen. "
Soms volstaat een gespecialiseerde website, soms biedt een spreadsheet meer flexibiliteit en steeds vaker kan AI tijdrovend zoek-, vergelijkings- en analysewerk aanzienlijk versnellen. De beste oplossing is daarom lang niet altijd één alles-in-éénplatform, maar een slimme gereedschapskist die past bij jouw manier van beleggen.
Tijdens de VFB-sessies “Slim beleggen met gratis hulpmiddelen” maken Mark Van Pamel en Jo Onraet die gereedschapskist concreet. We tonen welke gratis platformen, websites, spreadsheets en AI-toepassingen vandaag echt bruikbaar zijn, waarvoor je ze kunt inzetten en vooral hoe je ze kunt combineren om sneller tot betere inzichten te komen.
Was je al eerder aanwezig in Gent of Kortrijk? Ook dan valt er heel wat nieuws te ontdekken!
De presentatie werd intussen grondig bijgewerkt, met nieuwe hulpmiddelen, extra praktijkvoorbeelden en een uitgebreider luik rond AI.
De presentatie staat voorlopig drie keer op de kalender:
Welke hulpmiddelen dat precies zijn? Dat ontdek je tijdens de sessie.